
Een persoonlijke lening: hoe werkt het?
Een onverwachte uitgave, een nieuwe inrichting of een andere belangrijke aankoop: soms is er extra budget nodig. Met een persoonlijke lening kunt u een bedrag lenen en terugbetalen in vaste maandelijkse aflossingen. Hieronder leest u hoe zo’n lening werkt, waarop u best let en welke stappen u kunt zetten.
Wat is een persoonlijke lening?
Een persoonlijke lening is doorgaans een lening op afbetaling. U leent een vooraf afgesproken bedrag en betaalt dat terug over een bepaalde looptijd. De maandelijkse aflossing en de voorwaarden worden vastgelegd in uw kredietovereenkomst. In België wordt een persoonlijke lening meestal niet gekoppeld aan één specifieke aankoop, maar de precieze voorwaarden hangen af van het kredietaanbod.
Een lening is een financiële verbintenis. Denk daarom vooraf goed na over het bedrag dat u nodig hebt en over de maandelijkse aflossing die haalbaar blijft binnen uw budget.
Waarvoor kunt u een persoonlijke lening gebruiken?
Afhankelijk van de voorwaarden kan een persoonlijke lening bijvoorbeeld dienen voor:
- een nieuwe inrichting of huishoudtoestellen;
- een belangrijke persoonlijke aankoop;
- een onverwachte uitgave;
- kosten voor een reis of een andere geplande uitgave.
Leen bij voorkeur alleen het bedrag dat u werkelijk nodig hebt. Een groter kredietbedrag kan immers leiden tot hogere totale kosten.
Welke kosten moet u bekijken?
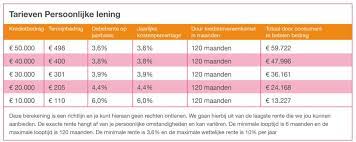
Vergelijk kredietaanbiedingen niet alleen op basis van de maandelijkse aflossing. Kijk ook naar het jaarlijks kostenpercentage (JKP), de looptijd en het totale bedrag dat u over de volledige looptijd terugbetaalt. Het JKP geeft de jaarlijkse kost van het krediet weer volgens de wettelijke berekeningsregels. De concrete rente en voorwaarden kunnen verschillen naargelang het aanbod en uw persoonlijke financiële situatie.
Een langere looptijd kan de maandelijkse aflossing verlagen, maar kan ook betekenen dat u in totaal langer betaalt. Vraag daarom altijd naar een duidelijk overzicht van de aflossingen en de totale terugbetaling.
Komt u in aanmerking?
Een kredietgever moet uw terugbetalingscapaciteit beoordelen voordat een consumentenkrediet wordt toegekend. Daarbij kunnen onder meer uw inkomsten, vaste uitgaven, bestaande kredieten en persoonlijke situatie een rol spelen. De kredietgever kan u vragen om documenten aan te leveren om uw aanvraag te beoordelen.
Een aanvraag indienen betekent niet automatisch dat het krediet wordt goedgekeurd. De beslissing en eventuele voorwaarden hangen af van de beoordeling van uw dossier.
Waarop let u vóór u een lening afsluit?
- Bereken hoeveel u maandelijks comfortabel kunt terugbetalen.
- Bekijk het JKP, de looptijd en het totale terug te betalen bedrag.
- Controleer of de aflossing haalbaar blijft als uw uitgaven veranderen.
- Lees de kredietovereenkomst en voorwaarden zorgvuldig vóór u tekent.
- Informeer u over de mogelijkheden en eventuele kosten bij vervroegde terugbetaling.
Een lening moet passen binnen uw financiële mogelijkheden. Als terugbetalen moeilijk wordt, neem dan zo snel mogelijk contact op met uw kredietgever om uw situatie te bespreken.
Meer weten over een persoonlijke lening?
Wilt u bekijken of een persoonlijke lening bij uw plannen past? Neem contact op met Leemans Kredieten voor meer informatie over de mogelijkheden en de voorwaarden. Een krediet wordt steeds beoordeeld op basis van uw persoonlijke financiële situatie en is onder voorbehoud van goedkeuring.
Ontdek uw mogelijkheden voor een persoonlijke lening.
Tags: bestaande kredieten, financiële situatie, inkomsten, jaarlijks kostenpercentage jkp, krediet, kredietaanbod, kredietaanvraag, kredietgoedkeuring, kredietovereenkomst, leemans kredieten, lening op afbetaling, looptijd, maandelijkse aflossing, persoonlijke lening, terugbetalingscapaciteit, totale terugbetaling, vaste uitgaven, vervroegde terugbetaling