
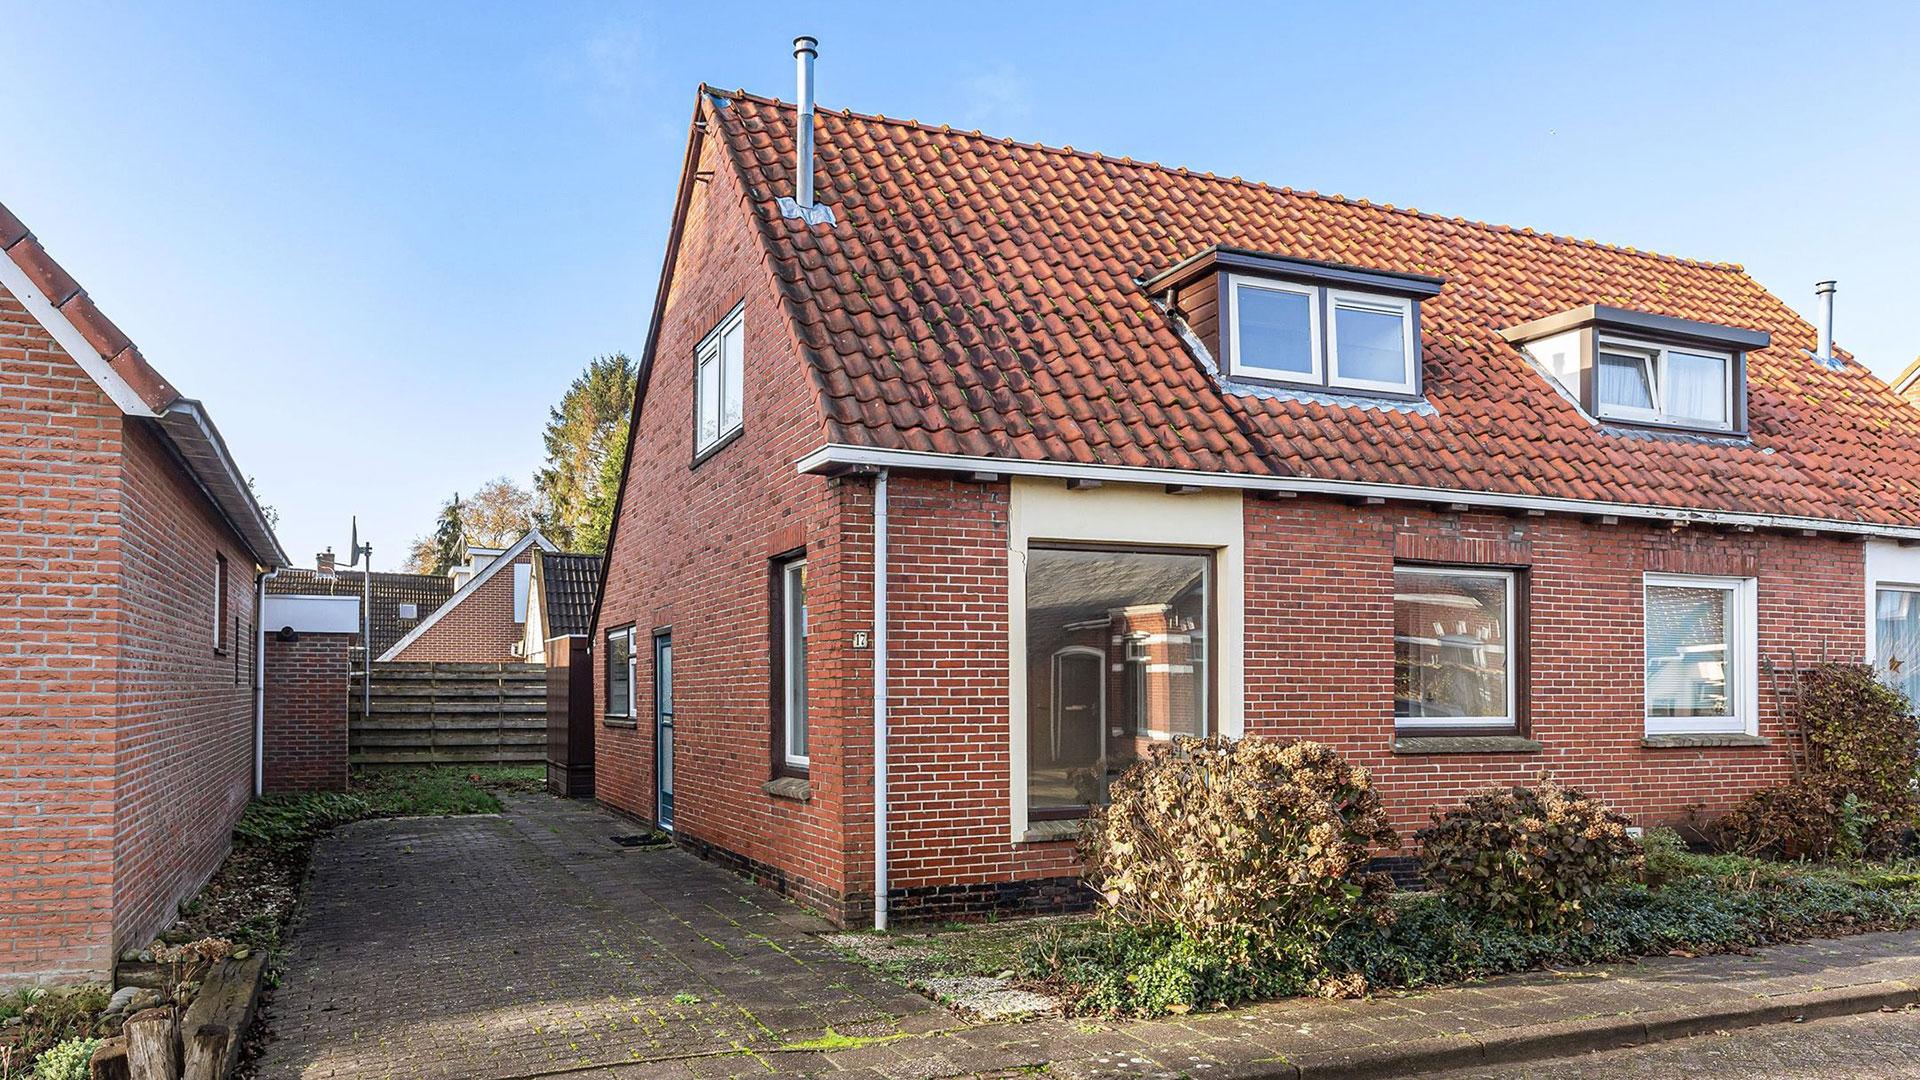
Huis kopen in Nederland: zo pak je het stap voor stap aan
Een huis kopen is een grote stap. Er komt veel bij kijken: van het bepalen van je budget en het zoeken naar een woning tot het uitbrengen van een bod en het regelen van de overdracht. Met een goede voorbereiding maak je weloverwogen keuzes en verklein je de kans op verrassingen. In dit artikel lees je hoe het aankoopproces in Nederland meestal verloopt.
Bepaal je budget
Voordat je woningen gaat bekijken, is het verstandig om te onderzoeken hoeveel je kunt lenen en welke maandlasten daarbij passen. Je maximale hypotheek is niet automatisch hetzelfde als een comfortabel budget. Houd ook rekening met energiekosten, onderhoud, verzekeringen en eventuele servicekosten.
Naast de koopsom krijg je te maken met bijkomende kosten. Denk bijvoorbeeld aan advies- en bemiddelingskosten voor de hypotheek, de taxatie, een bouwkundige keuring, notariskosten en eventueel de kosten voor een aankoopmakelaar. Ook kan overdrachtsbelasting verschuldigd zijn. De regels en tarieven kunnen veranderen; controleer daarom welke voorwaarden op jouw situatie van toepassing zijn.
Veel bijkomende aankoopkosten kun je niet zomaar meefinancieren in je hypotheek. Reserveer dus voldoende eigen geld. Een hypotheekadviseur kan je helpen om je financiële mogelijkheden en maandlasten in kaart te brengen.
Breng je woonwensen in kaart
Maak onderscheid tussen wat je echt nodig hebt en wat je graag zou willen. Denk aan de locatie, het type woning, het aantal kamers, de buitenruimte en de bereikbaarheid. Kijk ook vooruit: past de woning bij mogelijke veranderingen, zoals thuiswerken, gezinsuitbreiding of juist kleiner wonen?
Vergelijk woningen niet alleen op de vraagprijs. Let ook op de staat van onderhoud, het energielabel, de leeftijd van belangrijke onderdelen en de verwachte kosten voor verduurzaming. Bij een appartement is het bovendien belangrijk om de financiële gezondheid en plannen van de Vereniging van Eigenaren (VvE) te bekijken.
Zoek woningen en bereid bezichtigingen voor
Je kunt woningen vinden via huizensites, makelaars en je eigen netwerk. Tijdens een bezichtiging is het handig om een checklist mee te nemen. Controleer bijvoorbeeld op vochtplekken, scheuren, tocht, de staat van ramen en kozijnen en mogelijke geluidsoverlast. Vraag ook naar uitgevoerde verbouwingen, bekende gebreken en de leeftijd van de cv-ketel of andere installaties.
Bekijk beschikbare documenten waar mogelijk vooraf of na de bezichtiging. Denk aan de vragenlijst van de verkoper, de lijst van zaken, informatie over de VvE en stukken over erfpacht. Bij twijfel over de bouwkundige staat kan een onafhankelijke bouwkundige keuring waardevolle informatie opleveren.
Breng een bod uit
Een bod bestaat uit meer dan alleen een bedrag. Je kunt ook voorstellen doen over de gewenste overdrachtsdatum en voorwaarden opnemen, zoals een financieringsvoorbehoud of een voorbehoud voor een bouwkundige keuring. Zulke voorwaarden kunnen bescherming bieden als bepaalde zaken niet rondkomen, maar moeten duidelijk en zorgvuldig worden geformuleerd.
Een bod zonder voorbehouden kan aantrekkelijk lijken voor een verkoper, maar brengt risico’s met zich mee. Als je de financiering daarna niet rond krijgt, kun je mogelijk een contractuele boete verschuldigd zijn. Laat je daarom goed adviseren voordat je een voorbehoud laat vervallen.
De vraagprijs is niet altijd gelijk aan de marktwaarde. Vergelijk de woning met recent verkochte huizen in de omgeving en kijk naar de staat en ligging. Een aankoopmakelaar kan helpen met de onderhandeling en de beoordeling van de woning, maar is niet verplicht.
Onderteken de koopovereenkomst
Als de verkoper je bod accepteert, worden de afspraken doorgaans vastgelegd in een koopovereenkomst. Controleer zorgvuldig of onder meer de koopsom, de overdrachtsdatum, de roerende zaken en de ontbindende voorwaarden correct zijn opgenomen. Ook eventuele afspraken over gebreken of werkzaamheden moeten duidelijk zijn.
Na ontvangst van de door beide partijen ondertekende koopovereenkomst heeft een particuliere koper in Nederland doorgaans een wettelijke bedenktijd van drie dagen. De precieze regels, waaronder de berekening van die termijn, zijn wettelijk vastgelegd. Lees de overeenkomst goed en vraag bij onduidelijkheden advies aan een deskundige.
Regel je hypotheek en laat de woning taxeren
Na het tekenen van de koopovereenkomst moet je de financiering verder afronden. De geldverstrekker vraagt meestal om documenten over je inkomen, eventuele schulden en de woning. Vaak is ook een taxatierapport nodig om de marktwaarde te laten vaststellen.
Heb je een financieringsvoorbehoud afgesproken, let dan goed op de deadline en op de manier waarop je moet aantonen dat de financiering niet is gelukt. Wacht niet tot het laatste moment met het aanleveren van stukken. Bespreek met je adviseur of je mogelijk in aanmerking komt voor een hypotheek met Nationale Hypotheek Garantie (NHG). De voorwaarden en grensbedragen kunnen per jaar wijzigen.
Controleer de woning en de documenten
Een bouwkundige keuring kan inzicht geven in achterstallig onderhoud en verwachte herstelkosten. Zo’n keuring neemt niet ieder risico weg, maar helpt je wel om de staat van de woning beter te beoordelen. Bij een appartement zijn onder meer de notulen, jaarstukken, begroting, het reservefonds en het meerjarenonderhoudsplan van de VvE relevant.
Controleer ook of er sprake is van erfpacht. Bij erfpacht bezit je de grond niet zelf en kunnen voorwaarden, canonbetalingen of toekomstige wijzigingen invloed hebben op je woonlasten en de waarde van de woning.
Naar de notaris en de sleuteloverdracht
Voor de juridische overdracht ga je naar de notaris. De notaris stelt de leveringsakte op en controleert onder meer de eigendomsoverdracht. Als je een hypotheek afsluit, wordt ook de hypotheekakte getekend. Voor de overdracht krijg je doorgaans een nota van afrekening met de bedragen die moeten worden betaald.
Vlak voor de sleuteloverdracht vindt meestal een laatste inspectie plaats. Je controleert dan of de woning en de afgesproken zaken aanwezig zijn en of de meterstanden kunnen worden opgenomen. Na het tekenen van de akte bij de notaris en de inschrijving bij het Kadaster is de woning officieel van jou.
Praktische tips voor huizenkopers
- Laat je financiële mogelijkheden vooraf beoordelen.
- Houd geld apart voor bijkomende kosten en onverwacht onderhoud.
- Lees documenten en voorwaarden zorgvuldig voordat je tekent.
- Neem de tijd om de woning en de omgeving op verschillende momenten te bekijken.
- Laat je bij twijfel adviseren door een hypotheekadviseur, bouwkundige, notaris of aankoopmakelaar.
Goed voorbereid een huis kopen
Een huis kopen in Nederland vraagt om financiële voorbereiding, aandacht voor juridische afspraken en een kritische blik op de woning. Door elke stap zorgvuldig te doorlopen, krijg je beter zicht op de kosten, risico’s en mogelijkheden. Zo kun je met meer vertrouwen toewerken naar de aankoop van een woning die past bij jouw wensen en budget.
9 Essentiële Tips voor het Kopen van een Huis in Nederland
- Bepaal vooraf je maximale budget.
- Houd rekening met kosten koper.
- Vraag een hypotheekadviesgesprek aan.
- Vergelijk buurten en reistijden.
- Controleer het energielabel.
- Laat de bouwkundige staat inspecteren.
- Lees de koopakte zorgvuldig door.
- Overweeg een financieringsvoorbehoud.
- Neem bedenktijd voor je definitieve keuze.
Bepaal vooraf je maximale budget.
Bepaal voordat je woningen gaat bekijken wat je maximaal kunt en wilt uitgeven. Laat berekenen hoeveel hypotheek mogelijk is en kijk vooral naar maandlasten die passen bij je inkomen en andere uitgaven. Houd naast de koopsom ook rekening met bijkomende kosten, zoals advies-, taxatie- en notariskosten, eventuele overdrachtsbelasting en toekomstig onderhoud. Reserveer bovendien een financiële buffer, zodat je niet je volledige budget hoeft te besteden aan de aankoop.
Houd rekening met kosten koper.
Houd bij het kopen van een huis rekening met de kosten koper: bijkomende kosten boven op de koopsom, zoals overdrachtsbelasting, notariskosten voor de leveringsakte en kosten voor hypotheekadvies, taxatie of een bouwkundige keuring. Welke kosten voor jou gelden, hangt af van je situatie; voor overdrachtsbelasting kunnen bijvoorbeeld vrijstellingen of andere tarieven van toepassing zijn. Deze kosten kun je meestal niet volledig meefinancieren in je hypotheek, dus zorg dat je voldoende eigen geld reserveert.
Vraag een hypotheekadviesgesprek aan.
Vraag een hypotheekadviesgesprek aan voordat je serieus op zoek gaat naar een woning. Een adviseur brengt je inkomen, spaargeld en eventuele schulden in kaart en berekent hoeveel je ongeveer kunt lenen en welke maandlasten daarbij horen. Zo weet je binnen welk budget je kunt zoeken en kun je sneller handelen als je een geschikte woning vindt. Bespreek ook de bijkomende kosten en mogelijke financiële risico’s, zodat je niet alleen weet wat je maximaal kunt lenen, maar ook wat comfortabel bij jouw situatie past.
Vergelijk buurten en reistijden.
Vergelijk verschillende buurten niet alleen op woningprijzen, maar ook op voorzieningen, sfeer, veiligheid en toekomstige ontwikkelingen. Bereken daarnaast je reistijd naar werk, school, familie en andere plekken waar je regelmatig naartoe gaat. Controleer routes op verschillende momenten van de dag en houd rekening met files, openbaar vervoer en fietsmogelijkheden. Zo ontdek je of een buurt ook in het dagelijks leven goed bij je past.
Controleer het energielabel.
Controleer het energielabel voordat je een bod uitbrengt. Het label geeft een eerste indruk van de energiezuinigheid van de woning en kan iets zeggen over isolatie en installaties. Een gunstiger label kan bijdragen aan lagere energiekosten, terwijl een minder zuinige woning mogelijk om extra investeringen vraagt. Bekijk daarom ook welke verbeteringen nodig zijn en wat die ongeveer kosten. Het energielabel is een handig startpunt, maar geen vervanging voor een grondige inspectie van de woning.
Laat de bouwkundige staat inspecteren.
Laat de bouwkundige staat inspecteren
Laat vóór de aankoop de woning beoordelen door een onafhankelijke bouwkundige. Een bouwkundige keuring kan verborgen gebreken, achterstallig onderhoud en mogelijke toekomstige kosten aan het licht brengen, bijvoorbeeld aan het dak, de fundering of installaties. Zo kun je beter inschatten wat de woning werkelijk kost en de bevindingen meewegen in je beslissing of onderhandeling. Bespreek eventuele ernstige gebreken met een deskundige en neem, als dat passend is, een bouwkundig voorbehoud op in het koopcontract.
Lees de koopakte zorgvuldig door.
Lees de koopakte zorgvuldig door voordat je ondertekent. Controleer of alle afspraken kloppen, zoals de koopsom, de overdrachtsdatum, de roerende zaken en eventuele ontbindende voorwaarden. Let ook op bepalingen over gebreken en andere bijzondere afspraken. Is iets onduidelijk of twijfel je over de gevolgen? Vraag dan advies aan een deskundige, zoals een aankoopmakelaar of notaris.
Overweeg een financieringsvoorbehoud.
Overweeg een financieringsvoorbehoud in de koopovereenkomst op te nemen. Daarmee kun je de koop onder bepaalde voorwaarden ontbinden als je de hypotheek niet op tijd rond krijgt, zonder mogelijk de contractuele boete te hoeven betalen. Let goed op de afgesproken termijn en de eisen voor het aantonen van een afwijzing; die moeten duidelijk in de overeenkomst staan. Bespreek de voorwaarden daarom met je hypotheekadviseur of aankoopmakelaar en dien je hypotheekaanvraag ruim op tijd in.
Neem bedenktijd voor je definitieve keuze.
Neem de tijd om goed na te denken voordat je een definitieve keuze maakt. Bezoek de woning eventueel nog een keer, bekijk de buurt op verschillende momenten en vergelijk de prijs en staat van onderhoud met andere woningen. Controleer ook de documenten en mogelijke bijkomende kosten. In Nederland geldt na ontvangst van de door beide partijen ondertekende koopovereenkomst doorgaans een wettelijke bedenktijd van drie dagen, maar het is verstandig om belangrijke vragen en twijfels al vóór het tekenen te bespreken.
Tags: aankoopkosten, aankoopmakelaar, aankoopproces, bezichtiging, bijkomende kosten, bod uitbrengen, bouwkundige keuring, budget bepalen, energielabel, erfpacht, financieringsvoorbehoud, huis kopen in nederland, huizenkopers, hypotheek, kadaster, koopovereenkomst, leveringsakte, maandlasten, nationale hypotheek garantie nhg, notaris, overdrachtsbelasting, sleuteloverdracht, taxatie, vereniging van eigenaren vve, wettelijke bedenktijd, woning kopen, woningonderhoud, woonwensen