
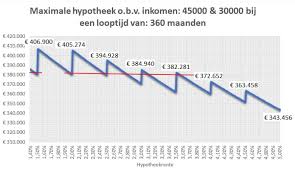
Hypotheek berekenen: ontdek wat u kunt lenen
Een huis kopen begint vaak met een belangrijke vraag: hoeveel hypotheek kunt u krijgen? Door uw hypotheek te berekenen, krijgt u een eerste beeld van uw financiële mogelijkheden en van de maandlasten die daarbij horen. De uitkomst is een indicatie. Een geldverstrekker bepaalt uiteindelijk hoeveel u kunt lenen op basis van uw persoonlijke situatie en de actuele voorwaarden.
Hoe wordt uw maximale hypotheek berekend?
Bij het bepalen van uw maximale hypotheek kijkt een geldverstrekker onder meer naar uw inkomen, eventuele schulden en de rente. Ook de waarde en het energielabel van de woning kunnen invloed hebben op de mogelijkheden. De regels en normen kunnen veranderen, dus een online berekening geeft geen garantie op een bepaald leenbedrag.
- Inkomen: uw bruto inkomen en dat van een eventuele partner vormen een belangrijk uitgangspunt. Ook de soort en bestendigheid van uw inkomen kunnen meetellen.
- Financiële verplichtingen: denk aan een persoonlijke lening, studieschuld, private lease of alimentatie. Zulke verplichtingen kunnen uw leencapaciteit verlagen.
- Hypotheekrente: de rente en de periode waarvoor u deze vastzet, beïnvloeden de berekening en uw maandlasten.
- Woning en energielabel: de woningwaarde en de geldende regels rond energiezuinige woningen kunnen van invloed zijn op uw mogelijkheden.
Bruto en netto maandlasten
De bruto maandlast is het bedrag dat u volgens uw hypotheek betaalt voordat eventuele fiscale effecten zijn meegerekend. Uw netto maandlast kan anders uitvallen, onder meer door de hypotheekrenteaftrek. Hoe groot dat verschil is, hangt af van uw persoonlijke situatie en de geldende belastingregels. Houd er bovendien rekening mee dat woonlasten niet alleen uit de hypotheek bestaan. Ook verzekeringen, gemeentelijke lasten, onderhoud en energiekosten tellen mee.
Annuïteitenhypotheek of lineaire hypotheek
De hypotheekvorm heeft invloed op de verdeling van uw maandlasten. Bij een annuïteitenhypotheek betaalt u bij een gelijkblijvende rente doorgaans elke maand hetzelfde bruto bedrag. In het begin bestaat dat bedrag vooral uit rente; later lost u een groter deel van de lening af.
Bij een lineaire hypotheek lost u elke maand een vast bedrag af. Omdat de openstaande hypotheekschuld geleidelijk daalt, neemt ook het rentedeel af. Daardoor zijn de bruto maandlasten in het begin meestal hoger en dalen ze gedurende de looptijd.
Welke kosten komen boven op de hypotheek?
Uw maximale hypotheek is niet automatisch gelijk aan het bedrag dat u nodig hebt om een woning te kopen. Naast de koopsom kunnen er bijkomende kosten zijn, zoals notariskosten, taxatiekosten, advies- en bemiddelingskosten en kosten voor een bouwkundige keuring. Afhankelijk van uw situatie kunnen ook overdrachtsbelasting of kosten voor een hypotheek met Nationale Hypotheek Garantie (NHG) van toepassing zijn. Veel van deze kosten kunt u niet zomaar meefinancieren en betaalt u uit eigen middelen.
Zo berekent u uw hypotheek stap voor stap
- Verzamel informatie over uw bruto inkomen, eventuele partnerinkomsten en lopende financiële verplichtingen.
- Kies een indicatieve hypotheekrente en een periode waarin u de rente wilt vastzetten.
- Bereken uw mogelijke hypotheek en bijbehorende bruto maandlasten.
- Neem ook bijkomende woon- en aankoopkosten mee in uw budget.
- Laat uw mogelijkheden controleren voordat u een bod uitbrengt of financiële verplichtingen aangaat.
Een berekening is een eerste stap
Een online hypotheekberekening helpt u om uw budget te verkennen en woningen binnen bereik te vinden. De uitkomst blijft indicatief: de uiteindelijke beoordeling hangt af van uw documenten, de woning en de voorwaarden van de geldverstrekker. Wilt u weten wat in uw situatie haalbaar is? Laat uw gegevens beoordelen door een hypotheekadviseur en bespreek niet alleen hoeveel u kunt lenen, maar ook welke maandlast comfortabel past bij uw leven en plannen.
7 Onmisbare Tips voor het Berekenen van Je Hypotheek
- Bereken hoeveel je maandelijks comfortabel kunt betalen.
- Houd rekening met rente, looptijd en hypotheekvorm.
- Neem kosten zoals advies en notaris mee.
- Controleer hoeveel eigen geld je nodig hebt.
- Vergelijk meerdere renteaanbiedingen.
- Bereken ook wat een hogere rente doet met je lasten.
- Vraag advies bij een hypotheekadviseur.
Bereken hoeveel je maandelijks comfortabel kunt betalen.
Bereken niet alleen hoeveel hypotheek u maximaal kunt krijgen, maar vooral welk bedrag u maandelijks comfortabel kunt betalen. Houd naast de hypotheeklasten ook rekening met vaste uitgaven, verzekeringen, onderhoud, energiekosten en onverwachte kosten. Zo voorkomt u dat u uw volledige budget vastlegt en houdt u financiële ruimte over voor andere plannen en veranderingen in uw leven.
Houd rekening met rente, looptijd en hypotheekvorm.
Houd bij het berekenen van uw hypotheek rekening met de rente, de looptijd en de hypotheekvorm. De rente bepaalt mede hoeveel u maandelijks betaalt en kan veranderen wanneer u een andere rentevaste periode kiest. Een langere looptijd verlaagt doorgaans uw maandlasten, maar kan betekenen dat u over de hele periode meer rente betaalt. Ook de hypotheekvorm maakt verschil: bij een annuïteitenhypotheek blijven de bruto maandlasten bij een gelijkblijvende rente meestal gelijk, terwijl die bij een lineaire hypotheek doorgaans geleidelijk dalen.Vergelijk daarom verschillende mogelijkheden om te zien welke het beste past bij uw budget en plannen.
Neem kosten zoals advies en notaris mee.
Neem bij het berekenen van uw hypotheek ook de bijkomende kosten mee. Denk aan hypotheekadvies en de notaris, maar mogelijk ook aan taxatie, een bouwkundige keuring en andere aankoopkosten. Deze uitgaven komen boven op de koopsom en kunt u vaak niet volledig meefinancieren. Door ze vooraf in uw budget op te nemen, krijgt u een realistischer beeld van hoeveel eigen geld u nodig hebt.
Controleer hoeveel eigen geld je nodig hebt.
Controleer hoeveel eigen geld u nodig heeft voordat u een bod uitbrengt. Naast de koopsom krijgt u vaak te maken met bijkomende kosten, zoals notariskosten, taxatiekosten, advieskosten en mogelijk overdrachtsbelasting. Deze kosten kunt u meestal niet volledig meefinancieren in uw hypotheek. Ook kan eigen geld nodig zijn wanneer u meer biedt dan de woning volgens de taxatie waard is. Door uw spaargeld en verwachte kosten vooraf op een rij te zetten, weet u beter welk budget realistisch is en voorkomt u financiële verrassingen.
Vergelijk meerdere renteaanbiedingen.
Vergelijk meerdere renteaanbiedingen voordat u een hypotheek kiest. Zelfs een klein verschil in rente kan over de looptijd invloed hebben op uw maandlasten en de totale kosten. Let daarbij niet alleen op het rentepercentage, maar ook op de rentevaste periode, voorwaarden voor extra aflossen en eventuele bijkomende kosten. Zo krijgt u een vollediger beeld van welk aanbod het beste past bij uw situatie.
Bereken ook wat een hogere rente doet met je lasten.
Bereken ook wat een hogere rente met uw maandlasten doet. Een rentestijging kan uw maximale hypotheek verlagen en de maandelijkse kosten verhogen, vooral wanneer u de rente maar kort vastzet of later een nieuwe rente moet kiezen. Maak daarom verschillende berekeningen met uiteenlopende rentepercentages. Zo ziet u of de lasten ook bij een minder gunstige rente binnen uw budget passen.
Vraag advies bij een hypotheekadviseur.
Vraag advies bij een hypotheekadviseur om te ontdekken welke hypotheek past bij uw inkomen, financiële verplichtingen en woonplannen. Een adviseur kan uw maximale leencapaciteit en verwachte maandlasten nauwkeuriger in kaart brengen dan een algemene online berekening, en uitleg geven over rente, hypotheekvormen en bijkomende kosten. Zo weet u beter waar u aan toe bent voordat u een bod uitbrengt.
Tags: annuïteitenhypotheek, bijkomende kosten, bruto maandlasten, energielabel, financiële verplichtingen, hypotheek berekenen, hypotheek lenen, hypotheekadviseur, hypotheekberekening, hypotheekrente, hypotheekrenteaftrek, inkomen, leencapaciteit, lineaire hypotheek, maandlasten, maximale hypotheek, nationale hypotheek garantie, netto maandlasten, nhg, notariskosten, taxatiekosten, woningwaarde